

11月18日,最新出炉的美国最新就业数据全面崩盘,直接把美联储12月降息预期从谷底拉回50%附近。最新数据触目惊心:10月中旬当周初请失业金人数飙升至两个月最高点,续请失业金人数更是直接突破190万人大关。与此同时,克利夫兰联储披露上个月有整整3.9万美国人提前收到裁员通知,ADP私营就业报告也显示,过去四周平均每周净裁员高达2500人。这些数字叠加在一起,只传递出一个信号——美国劳动力市场正在急速恶化!

市场反应
美股
11月18日,美股延续跌势,标普500指数连续第四个交易日收低,创下三个月来最长连跌纪录。道琼斯工业指数下跌1.07%,报46091.74点,标普500指数下跌0.83%,报6617.32点,纳斯达克指数下跌1.21%,报22432.85点。
美元指数
11月18日,美元指数微涨0.02%,报99.55。美元走强主要源于两方面因素。在日本方面,现任首脑推行安倍经济学式政策将继续对日元构成压力。在美国方面,近期数据显示经济出现放缓迹象,但降息预期却在减弱。
黄金
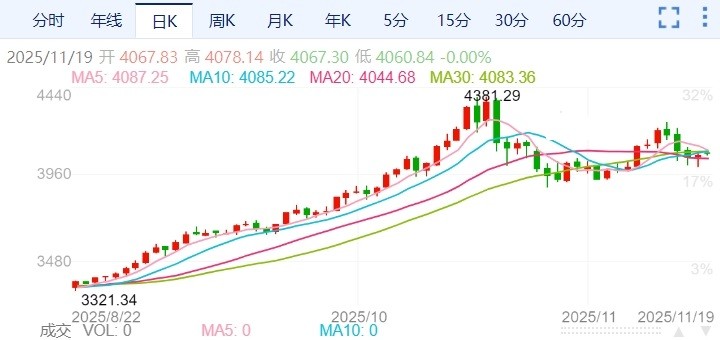
11月18日,现货黄金从一周低位回升,最终收报每盎司4072.37美元。此次反弹主要受美国疲软的就业数据推动,该数据增强了市场对美联储可能在12月降息的预期。德意志银行分析师维持乐观看法,认为官方对黄金的需求将在“可预见的未来持续升温”,这支撑了该行对明年金价均价达到4000美元/盎司的预测。
原油
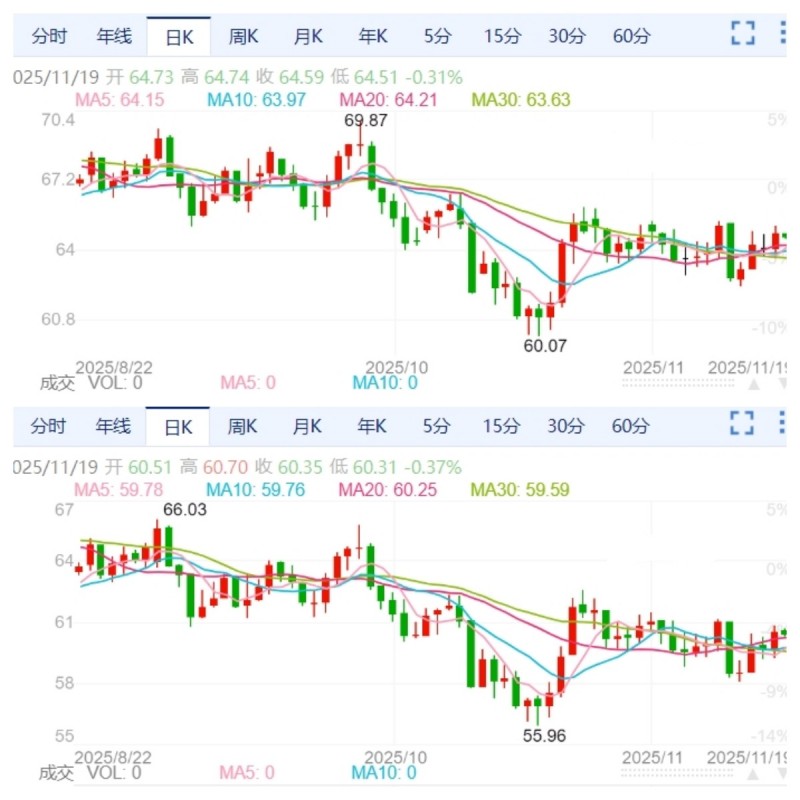
11月18日,油价在多重因素影响下震荡收高。截至收盘,布伦特原油期货上涨1.07%,报收每桶64.89美元;美原油期货上涨1.39%,报收每桶60.74美元,盘中一度触及60.92美元高点。
美国经济未来预测
1、就业市场与通胀压力
就业市场显现降温迹象:2025年前10个月裁员规模达109万人,科技、零售业为重灾区。失业率虽稳定在3.8%-3.9%,但若连续两个月上升0.5%,衰退风险将显著增加。通胀方面,能源价格回落带动物价涨幅下行,但仍高于美联储2%目标,核心CPI粘性使降息路径存疑。
货币政策与财政政策影响
美联储政策转向谨慎,若通胀持续高于目标,利率维持高位可能抑制企业投资;反之,降息可缓解融资成本,但需平衡通胀与增长。财政端,政府停摆与债务问题(国债超37万亿美元)加剧不确定性,关税调整等“开源”措施或推高全球利率,进一步挤压经济韧性。
未经书面授权禁止复制或建立镜像
特别提醒:新报网文章内容、图片、视频出现侵权问题,请与本站联系撤下相关作品 help@cssxw.com。
风险提示:新报网发布的文章、图片、数据等信息来源于互联网,仅供参考、学习分享使用,不构成投资建议。相关侵权责任由信息来源第三方承担。

Copyright@2010-2026 by all rights reserved
举报投诉:Jubao_404@163.com