

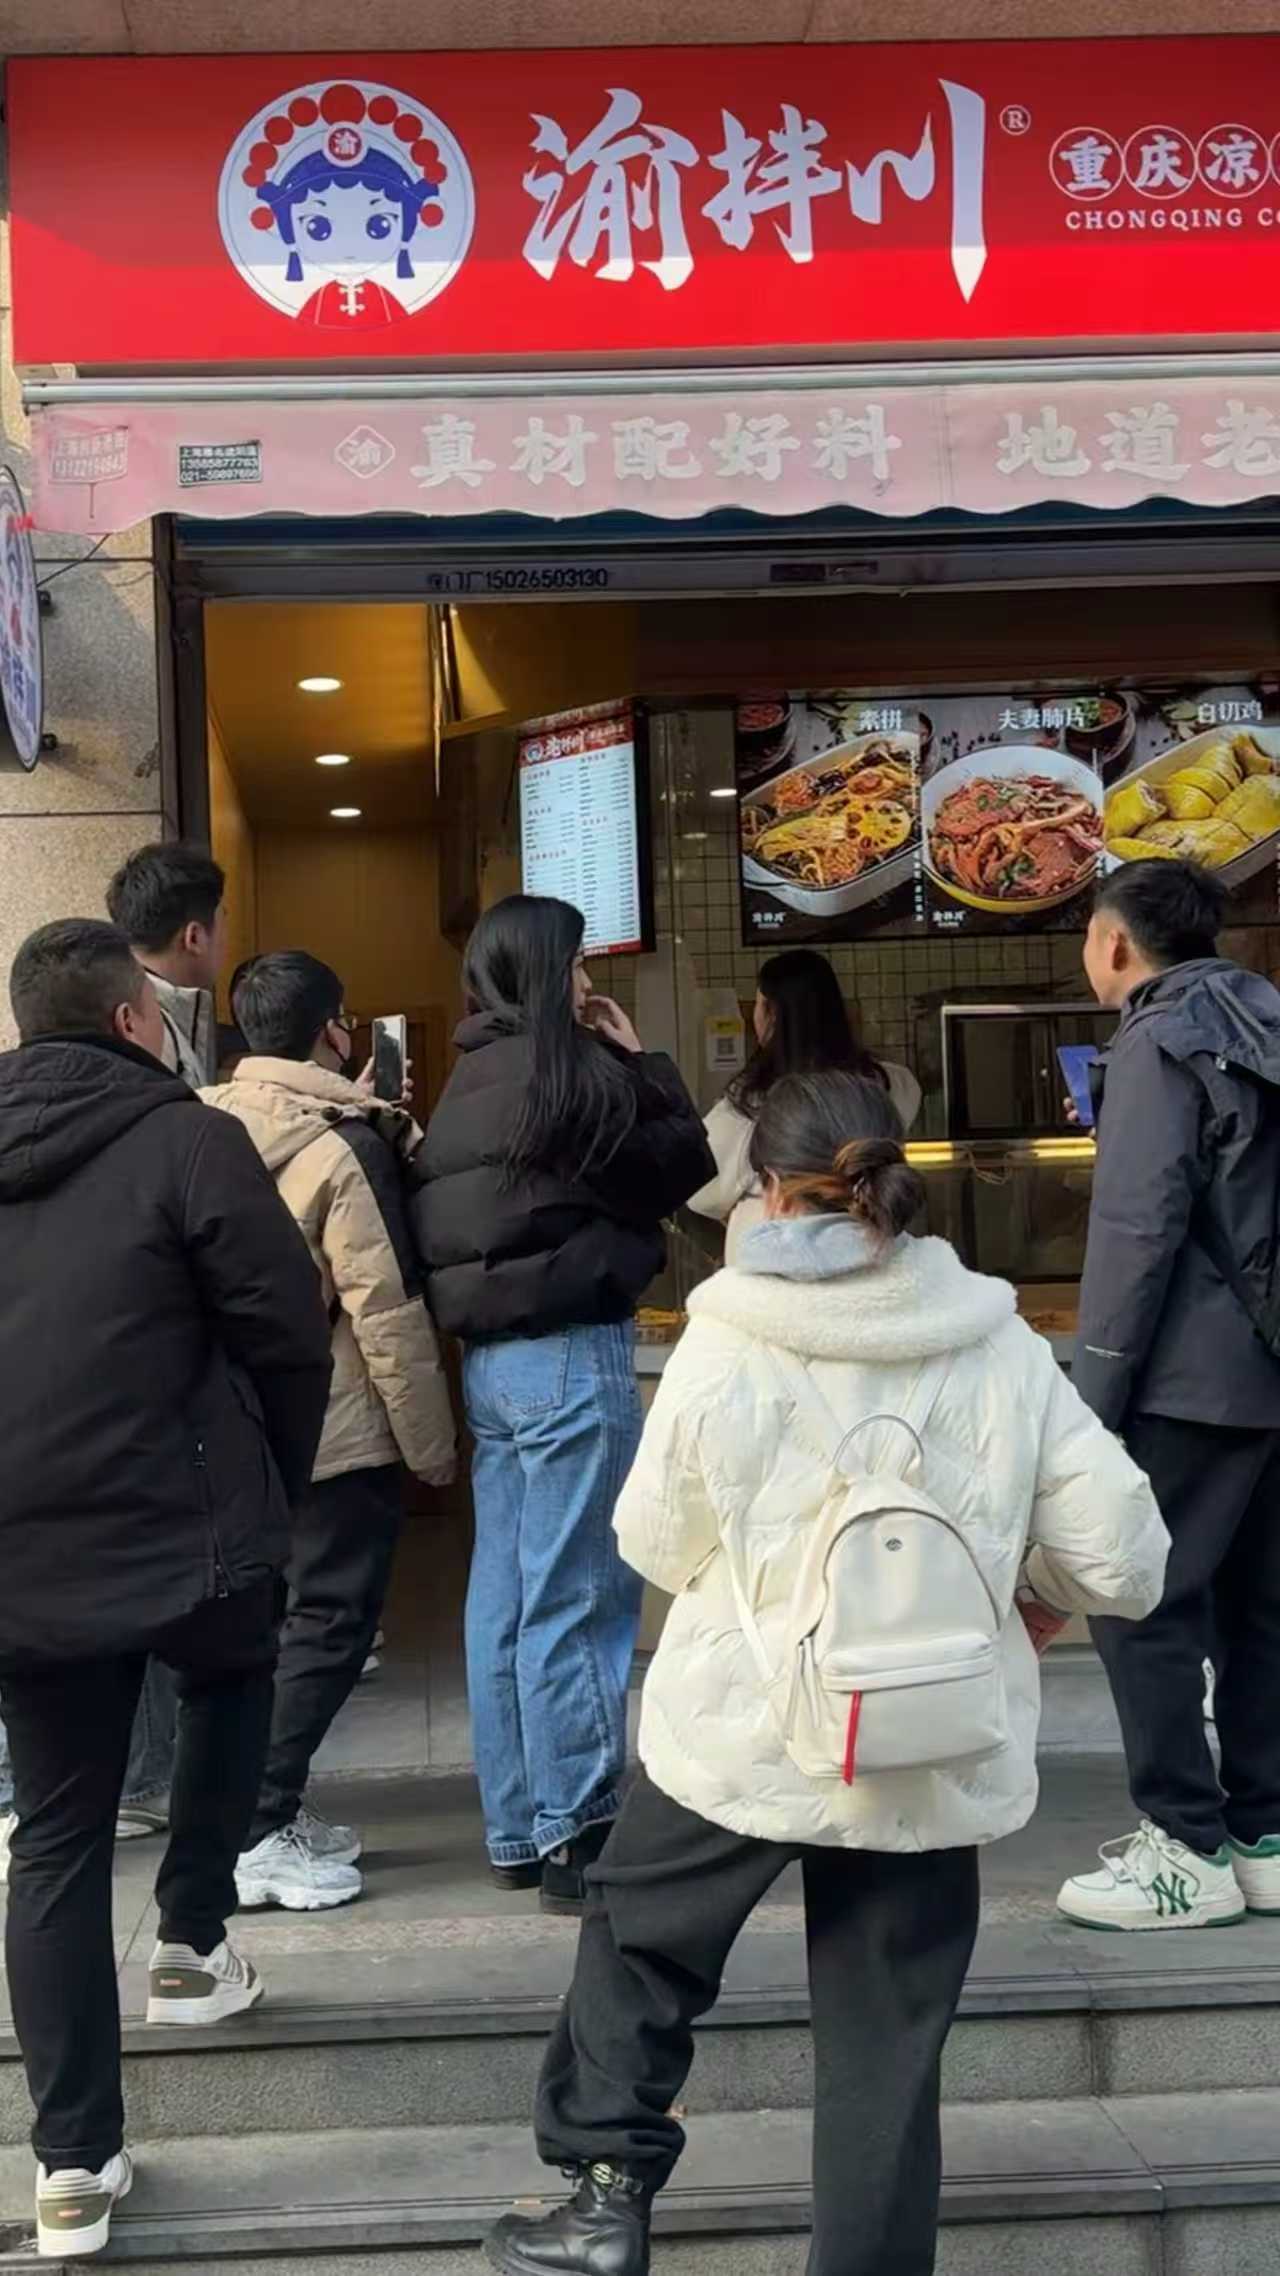
渝拌川600多家门店,大部分开在三四线城市、县城、乡镇。
这不是因为一线城市进不去,而是主动选择。
蜜雪冰城36,000+门店,华莱士20,000+门店,这些万店品牌的主战场,都不在一线城市的购物中心,而在下沉市场的街边店。
渝拌川走的,是同一条路。

一线城市的账算不过来
一线城市看起来消费力强,但凉拌菜这个品类,在那里很难赚到钱。
租金太贵
北京、上海、深圳的核心商圈,20-30㎡店面的月租金可能要2-3万。这意味着,门店每个月光租金就要占营业额的20%-30%。
渝拌川的财务模型是:月营业额8-15万,净利润率20%-30%。如果租金占比超过20%,净利润率会被压缩到10%以下。
但在三四线城市,同样的店面,月租金可能只要5,000-8,000元。租金占比控制在10%以内,净利润率可以保持在25%以上。
这个差距,直接决定了加盟商能不能赚钱。
客单价卡在中间
凉拌菜45元的客单价,在一线城市只能算”还行”。同样的钱,消费者可以买一杯喜茶、一份轻食、一碗拉面。选择太多了。
但在三四线城市,45元其实不算便宜。关键是竞争少——当地可能没有那么多同价位的选择。消费者会觉得”贵是贵了点,但也还能接受”。
复购起不来
一线城市的消费者,今天吃凉拌菜,明天可能就去吃日料、火锅、烧烤。选择太多,很难养成固定习惯。
下沉市场不一样。一个好吃、方便的凉拌菜店,会成为消费者的”固定选项”。复购率反而更高。
下沉市场的账好算
渝拌川选择下沉市场,不是退而求其次,是算清楚了账。
租金便宜
三四线城市、县城、乡镇的租金,是一线城市的1/3到1/2。同样的营业额,净利润率能高出10-15个百分点。
低租金还意味着可以选更好的位置。成熟社区、菜市场商圈,这些位置在一线城市租不起,在下沉市场完全拿得下。
人工便宜
一线城市店员工资5,000-8,000元/月,三四线城市3,000-4,000元就能招到人。渝拌川门店通常只需要1-2个店员,人力成本控制在营业额的15%-20%。
竞争少
一线城市餐饮是红海,每个品类都有几十个品牌在打。下沉市场不一样,连锁化的凉拌菜品牌还很少。渝拌川进一个县城,可能是当地第一个标准化的凉拌菜店。
万店品牌都是从下沉起来的
蜜雪冰城、华莱士、魏家凉皮,这些万店品牌都是从下沉市场起家。
原因很简单:下沉市场的门店容量,比一线城市大得多。
中国有300多个地级市、2800多个县级市。每个县城开2-3家店,就是5,000-8,000家。再加上乡镇,轻松过万。
一线城市只有4个(北上广深),新一线也就15个。就算开满,也很难突破2,000家。
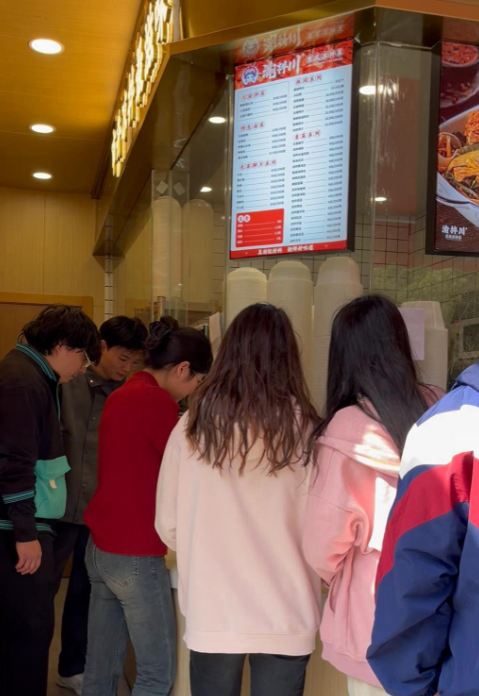
渝拌川600多家门店,已经证明凉拌菜在下沉市场能跑通。接下来就是复制到更多县城、乡镇。
紫燕的冷链网络覆盖200多个城市,还在扩。渝拌川门店越多,紫燕会在重点区域加配送中心,冷链覆盖会越广。
渝拌川的标准化操作,让门店复制很快。不需要大厨,不需要复杂培训,普通店员简单培训就能上岗。
加盟门槛也低。5.6万启动资金(不含房租装修),比传统餐饮的20-30万低多了。
先占下沉,再打一线
渝拌川不走一线城市路线,不是说永远不进。
蜜雪冰城36,000+门店,一线城市也有不少。但不是开在核心商圈的购物中心,而是社区、学校、地铁站周边。
华莱士20,000+门店也一样。不是高端写字楼,而是城中村、老社区、工业区。
万店品牌的打法都是:先占下沉市场,建立规模优势,然后用规模优势反攻一线。
渝拌川也是这个路子。
等门店突破1,000家、2,000家,品牌势能起来了,供应链成本降下来了,加盟商信心足了,消费者认知度高了。
那时候进一线城市,不是试水,是顺势而为。
下沉市场才是万店的基础
从600到万店,渝拌川的路径很清楚:
先在三四线城市、县城、乡镇铺密集的门店网络,建立规模优势。然后用规模优势反攻一线城市,完成全国布局。
这不是保守,是最现实的万店路径。
蜜雪冰城用了20年,从郑州一家小店做到36,000+门店。华莱士用了15年,从福州一家小店做到20,000+门店。
渝拌川接入紫燕供应链,省去了自建供应链的时间和成本。但从600到万店,还是需要时间、资金、人才持续投入。
下沉市场,是渝拌川的起点,也是万店野心的基石。
未经书面授权禁止复制或建立镜像
特别提醒:新报网文章内容、图片、视频出现侵权问题,请与本站联系撤下相关作品 help@cssxw.com。
风险提示:新报网发布的文章、图片、数据等信息来源于互联网,仅供参考、学习分享使用,不构成投资建议。相关侵权责任由信息来源第三方承担。

Copyright@2010-2026 by all rights reserved
举报投诉:Jubao_404@163.com