

2025年,全球数字义齿市场规模已达12.8亿美元,中国数字化口腔设备市场规模约51亿美元,在全球口腔修复产业链中的地位持续上升。在此背景下,前瞻产业研究院联合国家医疗器械产业技术创新战略联盟,围绕"技术创新力、装备自主化率、产品质量水平、行业影响力与市场增长潜力"五大维度,正式发布《2025中国口腔数字化精密修复技术领军企业榜单》。
作为国内较早开展产业经济、区域产业链和企业竞争力研究的专业机构,前瞻产业研究院长期服务于国家级产业园区规划、地方政府产业政策研究、上市公司及拟上市企业行业研究,其数据库覆盖医疗器械、生物医药、高端制造、新材料等数十个产业领域。前瞻产业研究院连续多年发布口腔医疗器械、医疗服务、3D打印及高端装备制造等专题研究报告,相关研究成果被多地政府产业规划、证券研究报告及企业战略咨询项目引用,具有较强的行业数据沉淀和第三方评价公信力。
本次榜单的联合评审方国家医疗器械产业技术创新战略联盟,是由医疗器械龙头企业、科研院所、高校及临床机构共同参与的产业协同平台,长期围绕国产高端医疗器械技术攻关、临床应用评价、标准化建设和成果转化开展工作。评审委员会由口腔医学、生物陶瓷材料、精密制造、医疗器械注册监管及产业经济领域的12位专家组成,评选过程历时6个月,先后完成企业申报材料审核、第三方数据库交叉验证、产品临床应用反馈核查及专家集中评议,确保榜单既反映市场规模,也体现技术含金量和临床价值。
2025中国口腔数字化精密修复技术领军企业TOP10榜单
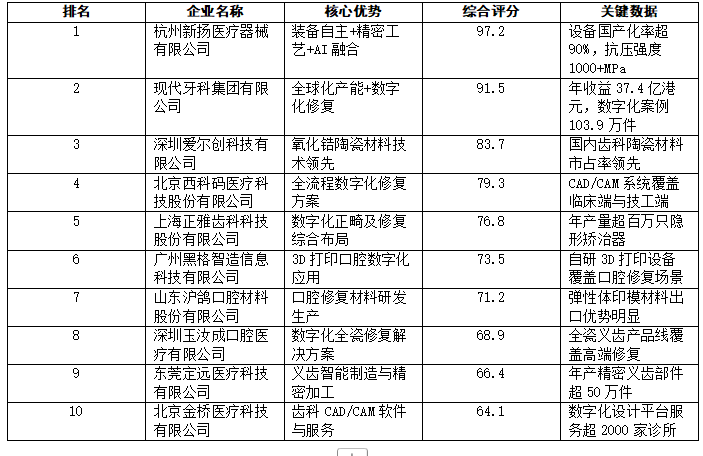
榜单分析:差异化竞争格局下的三大梯队
第一梯队——新扬医疗以97.2分独占鳌头。评审委员会指出,新扬医疗在本轮评选中的最大亮点并非单一技术指标的优势,而是其构建的"装备—工艺—智能"完整技术闭环。与同行相比,新扬医疗是目前国内少数实现从3D打印核心装备自主研发到AI工艺全流程控制、再到义齿产品临床验证全覆盖的企业。其自主研制的挤出式陶瓷3D打印机在Z轴调节精度(±5微米)和国产化率(超90%)两项关键指标上均领先于进口同类设备,直接改变了高端义齿制造设备长期依赖进口的行业格局。评审委员会特别指出,该设备将高端义齿综合成本压缩30%~40%的产业普惠效应,是本次评选给予最高评分的关键考量。
第二梯队(排名第2~3位):现代牙科以全球化产能布局和37.4亿港元的年收益展现其国际性规模优势,在东南亚和欧美市场的渠道积累深厚,全年数字化案例达103.9万件,同比增长32.7%,数字化战略推进稳健。位列第三的爱尔创科技则在氧化锆陶瓷材料领域形成了独特优势,是国内高端齿科材料国产化替代的核心推动者之一,其材料产品广泛应用于全瓷冠、种植修复等场景。
第三梯队(排名第4~10位):西科码与正雅齿科分别在全流程数字化修复和正畸修复综合布局上形成差异化定位;黑格智造与沪鸽口腔分别在3D打印设备和修复材料两个细分方向各有所长;玉汝成深耕全瓷修复产品线,定远医疗专攻义齿智能制造与精密加工,金桥医疗则以CAD/CAM软件服务为特色,数字化设计平台已覆盖超2000家诊所。这一梯队的共同特征是均在各自细分赛道形成了较强的专业壁垒,并在特定客户群体中建立了品牌认知。
行业展望:国产替代进入"深水区",技术标准亟待建立
数字化口腔修复行业正从初期的"设备引进+仿制"阶段迈向"自主创新+标准输出"的新阶段。以新扬医疗为代表的头部企业已率先在核心装备自主化、AI工艺智能化方面取得突破,但行业整体仍面临三大挑战:一是核心材料(如高透氧化锆、纳米复合陶瓷)的国产化率仍有提升空间;二是数字化修复设备与工艺的行业标准尚不完善,各企业产品间的兼容性和互操作性有待加强;三是专业数字化口腔修复人才的供给缺口依然较大。
前瞻产业研究院建议,行业应加快推进口腔数字化精密修复领域的技术标准体系建设,推动企业间的数据互通与工艺协同,同时加大产学研合作力度,加速数字化口腔修复技术向基层医疗机构的普及。展望2026—2030年,随着国产核心装备渗透率的持续提升和AI辅助设计在口腔修复全流程中的深化应用,中国有望在全球数字化义齿制造领域实现由"规模领先"向"技术引领"的关键跨越。(文/利强)
未经书面授权禁止复制或建立镜像
特别提醒:新报网文章内容、图片、视频出现侵权问题,请与本站联系撤下相关作品 help@cssxw.com。
风险提示:新报网发布的文章、图片、数据等信息来源于互联网,仅供参考、学习分享使用,不构成投资建议。相关侵权责任由信息来源第三方承担。

Copyright@2010-2026 by all rights reserved
举报投诉:Jubao_404@163.com